Desde el lunes, la mayor cadena de farmacias del Reino Unido receta cannabis medicinal. Ayer los titulares estaban en todas partes. La pregunta más interesante está detrás de la noticia: ¿es este el momento en que el cannabis sale del nicho de las clínicas especializadas y entra en la sanidad convencional? ¿Y dónde de Europa podría ocurrir algo parecido a continuación?
Qué ha lanzado Boots
El 16 de noviembre de 2026, Boots UK lanzó un nuevo servicio llamado SureLeaf a través de su plataforma Boots Online Doctor. Está dirigido a adultos de 25 años o más con dolor crónico, trastorno de ansiedad generalizada o insomnio que no han encontrado alivio con los tratamientos convencionales.
El proceso es deliberadamente clínico: un cuestionario en línea, una revisión por parte de un equipo clínico y después una videoconsulta con un especialista. Antes de iniciar el tratamiento, un segundo especialista independiente revisa cada receta. Después, los pacientes se revisan a los 28 días y, a partir de ahí, al menos cada tres meses.
Las recetas cubren flor y aceite, vendidos bajo la marca propia de Boots, SureLeaf. Un detalle importante: los productos se envían por correo y no se entregan en el mostrador de sus cerca de 1.800 tiendas.
El modelo detrás de la marca es ligero. Lo gestiona Boots Digital Health, la empresa detrás de Boots Online Doctor, registrada ante la Care Quality Commission. Según Boots, los productos proceden de un único proveedor británico cuyo nombre no revela. El medio especializado Stratcann señala que la descripción «UK-only, carbon-negative» coincide con Glass Pharms. La dispensación se realiza a través de una farmacia registrada ante la GPhC y los productos se entregan en el domicilio del paciente. Una de las primeras variedades se llama Lemon Cherry Hybrid, con un 25 % de THC en un envase de 10 gramos. La flor se consume con vaporizador y se excluye a los pacientes con antecedentes de psicosis.
Los precios son un mensaje para el mercado:
- Mes de prueba: 89 £, con evaluación inicial, una dosis inicial de 10 ml de aceite y una revisión a final de mes
- Plan anual: 99 £, con evaluación inicial y cuatro consultas de seguimiento
- Medicamento aparte: flor desde unas 38 £, aceite desde unas 35 £
Junto con el lanzamiento, Boots estudia un programa de investigación con la University of Nottingham sobre resultados del tratamiento, práctica de prescripción y experiencia de los pacientes con dolor crónico. No es una nota al pie, sino parte de la estrategia: le da a Boots credibilidad ante médicos y reguladores.
Por qué una cadena de la calle principal mueve más que la próxima clínica
El Reino Unido cuenta ya con más de 40 clínicas privadas de cannabis. Telemedicina, entrega a domicilio, modelos de suscripción: todo eso ya existía. Técnicamente, Boots no inventa nada nuevo.
Lo que aporta Boots es otra cosa: confianza y visibilidad. En Boots se compra la crema solar, las tiritas y el antibiótico. Está en cada calle comercial; es la marca de madres, jubilados y trabajadores que van y vienen cada día. Cuando esa marca dice «el cannabis medicinal es una opción de tratamiento seria», llega a personas que nunca habrían visitado la web de una clínica de cannabis.
Dos cifras muestran lo grande que es esa ventaja. Boots tiene unas 1.770 farmacias en el Reino Unido; la segunda, Well, poco más de 700. Y en publicidad en línea Boots juega en otra liga: un informe del sector estima su gasto publicitario mensual en más de 5 millones de libras, frente a menos de 1.000 £ de Well. La visibilidad es justo lo que le faltaba a la industria británica del cannabis. Ninguna clínica puede comprar ese alcance.
Para el sector, esto significa tres cosas:
- Normalización. El estigma de la «clínica para fumetas» pierde terreno cuando el proveedor es el mismo que te pone la vacuna de la gripe.
- Precio de referencia. 99 £ al año por el acompañamiento clínico ponen bajo presión de precios a las clínicas establecidas.
- Marca propia. Boots no vende cualquier producto, vende SureLeaf. Cualquier productor o importador que quiera entrar en esta estantería en el Reino Unido negociará con un grupo minorista, no con una start-up.
En mi opinión, este último punto está infravalorado. Es el modelo clásico de la droguería: la cadena es dueña de la relación con el cliente y los fabricantes se vuelven intercambiables.
¿Había pasado esto antes?
Sí y no. En el Reino Unido, algunos grupos de farmacias más pequeños ya habían ofrecido colaboraciones: Clear Chemist trabaja con Curaleaf Clinic, Right Medicine ofrece un servicio de derivación y el grupo escocés Dickson Chemist llegó a montar su propia clínica de cannabis. Pero eran actores regionales que derivaban a los pacientes a clínicas especializadas o dispensaban sus recetas. Ninguna de las grandes cadenas, ni Superdrug, ni Well, ni LloydsPharmacy, había ofrecido hasta ahora un servicio propio de cannabis.
La comparación internacional más cercana es Canadá. En enero de 2019, Shoppers Drug Mart, la mayor cadena de droguerías y farmacias del país, lanzó su propia tienda en línea de cannabis medicinal, con centro de atención y entrega a domicilio. Pero Shoppers no recetaba. Los pacientes tenían que aportar su propio documento médico; la cadena vendía y asesoraba.
Eso es lo que distingue a Boots. Que yo sepa, Boots es la primera gran marca minorista de Europa que controla toda la cadena: marca propia, especialistas propios, prescripción propia y productos con etiqueta propia. El cannabis ya no es una oferta especializada a la que te derivan, sino un producto del catálogo sanitario habitual de una marca de masas, junto a las inyecciones para adelgazar, los tratamientos contra la caída del cabello y las vacunas para viajes.
Un hito en la forma de comunicar del sector
Por eso veo el 16 de noviembre como un hito, menos en lo regulatorio que en la comunicación. El cannabis medicinal ha conseguido por primera vez un lugar en el centro. Pasa a formar parte de un mix de marketing perfectamente normal: presencia de marca, precios claros, una suscripción de prueba, mensajes segmentados y venta cruzada a través de una plataforma que millones de personas ya utilizan.
Hasta ahora, la comunicación del sector vivía en dos mundos. Por un lado, clínicas y plataformas que apostaban fuertemente por el marketing de resultados, la estética de la escena cannábica o la comunidad ya convencida. Por otro, compañías farmacéuticas que, por motivos regulatorios, apenas podían comunicar. Faltaba el centro: una marca que simplemente diga «esta es una opción de tratamiento y este es el camino serio para llegar a ella».
Boots cierra ese hueco, y eso tiene consecuencias para todos los demás. Quien busque pacientes en el Reino Unido será medido a partir de ahora con el tono de Boots. Para la Europa continental es un modelo de cómo posicionar el tema sin caer en el «rincón fumeta» y sin esconderse detrás de la jerga.
La reacción de los medios lo confirma
La fuerza de la señal quedó clara en cuestión de horas. La emisora de radio LBC dio la noticia primero y el lunes por la tarde Boots estaba en todas partes: en medios nacionales como The Guardian y GB News, en publicaciones del sector minorista como Retail Gazette y The Grocer, en la prensa farmacéutica como The Pharmaceutical Journal, The Pharmacist y Pharmacy Magazine, en las noticias regionales de Nottinghamshire y, por supuesto, en los medios internacionales especializados en cannabis, de MJBizDaily a Stratcann.
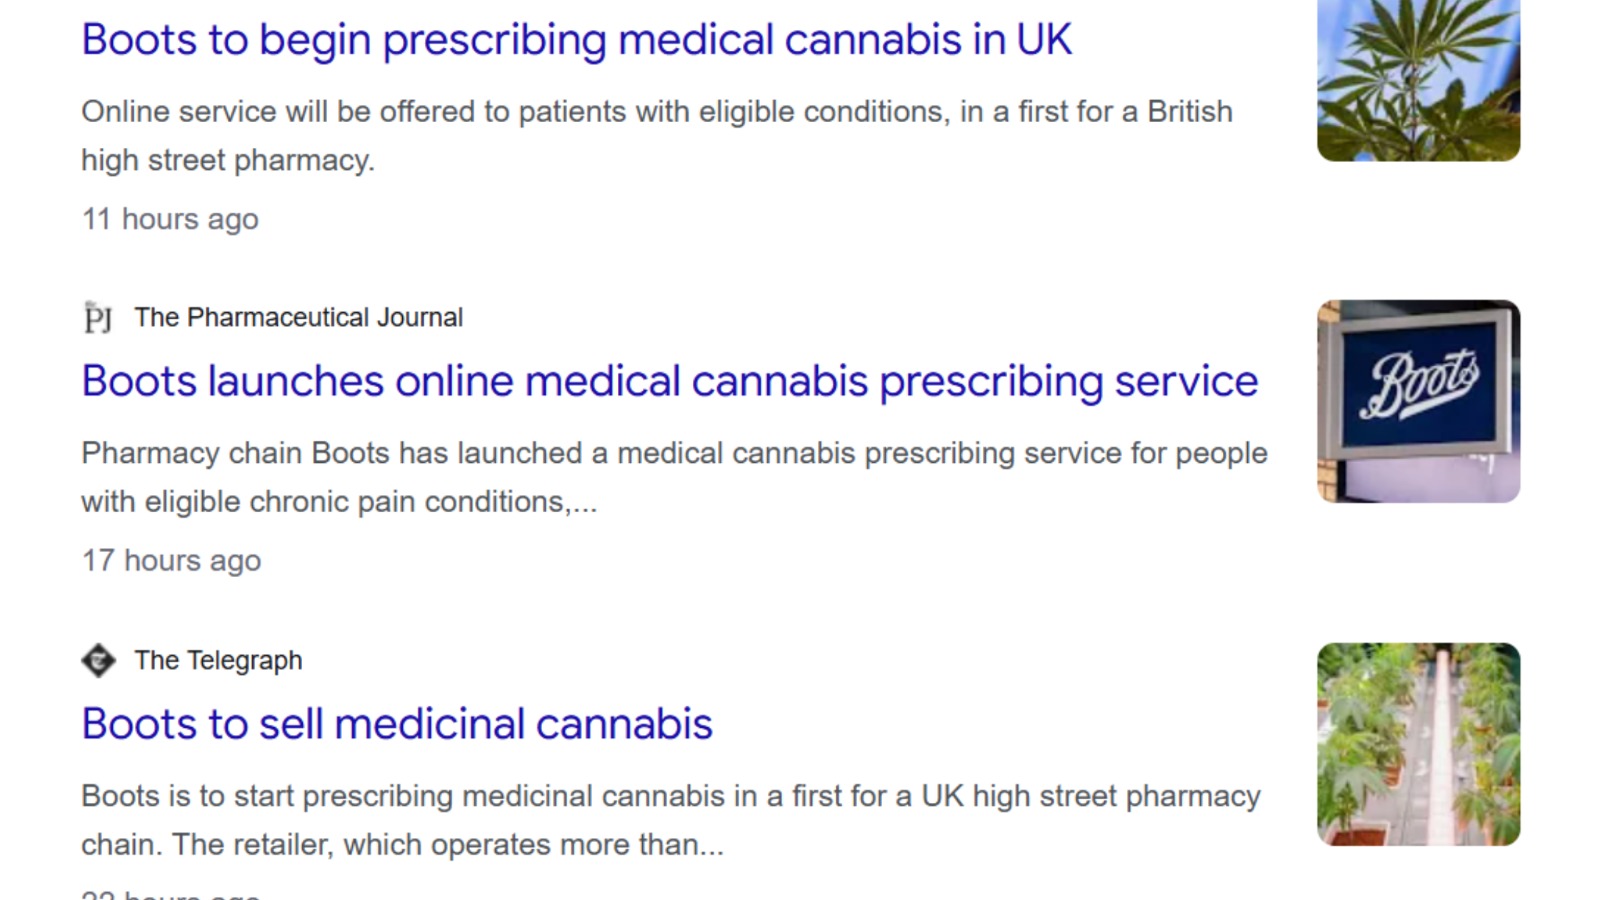
Ninguna clínica de cannabis del Reino Unido había generado nunca semejante cobertura con un lanzamiento. Hizo falta una marca que todo el mundo conoce. Ese es exactamente el efecto de visibilidad del que trata este artículo: la noticia ya no es «cannabis», la noticia es «Boots».
La brecha de conocimiento: el Reino Unido tiene un problema de visibilidad, no de suministro
El cannabis medicinal es legal en el Reino Unido desde noviembre de 2018. Aun así, las recetas a través del NHS siguen siendo prácticamente inexistentes; el mercado funciona casi por completo en el ámbito privado y los pacientes pagan de su bolsillo.
Las cifras muestran un fuerte crecimiento desde una base baja:
- Las recetas privadas se han más que duplicado, de unas 283.000 (2023) a unas 659.000 (2024).
- Las estimaciones del número de pacientes varían mucho porque no existe un registro central: de 60.000 a 75.000 pacientes activos hasta unos 100.000 en 2025. Para 2026 se esperan unos 124.000 pacientes y un mercado de casi 300 millones de libras.
- Al mismo tiempo, solo una fracción de los especialistas habilitados receta cannabis; las estimaciones hablan de unos 100.
Para comparar: alrededor de una cuarta parte de los adultos británicos declara sufrir dolor crónico y unos cinco millones de personas viven con insomnio crónico. Y una parte importante de quienes ya consumen cannabis sigue comprándolo en el mercado negro.
Ese es el núcleo de mi argumento: la brecha entre necesidad y oferta en el Reino Unido ya no es un problema regulatorio, sino de marketing y de confianza. Mucha gente simplemente no sabe que es legal. O considera dudosas a las clínicas. Una marca como Boots puede cerrar justo esa brecha sin cambiar ni una sola ley.
Por eso no espero solo más pacientes en Boots, sino un efecto de arrastre para todo el mercado. Quien oiga hablar de esta opción por primera vez a través de Boots no acabará necesariamente en Boots. Comparará. La categoría crece y todos los proveedores se benefician, aunque los márgenes se estrechen.
El patrón Hims & Hers: la salud como categoría de estilo de vida
Para entender a quién se dirige realmente Boots, conviene mirar a Hims & Hers. La empresa estadounidense demostró cómo sacar de la sala de espera temas como la caída del cabello, la disfunción eréctil, la pérdida de peso o la salud mental: de forma discreta, digital, con una marca limpia y una suscripción.
El público objetivo es exactamente el que marca la diferencia también en el cannabis. Personas trabajadoras de entre 25 y 55 años con un problema concreto (duermen mal, tienen dolor de espalda, están siempre tensas), que no quieren ir a su médico de cabecera y no tienen ningún interés en la estética de la escena. Boots SureLeaf es, en esencia, el modelo Hims & Hers con el plus de confianza de una marca de farmacia con más de 170 años.
Y Hims & Hers ya está en Europa: en 2025 adquirió Zava, una plataforma con más de 1,3 millones de clientes activos en el Reino Unido, Alemania, Francia e Irlanda. Que Zava acabe incorporando el cannabis a su catálogo no es, para mí, una cuestión de si ocurrirá, sino de regulación y de riesgo reputacional.
Las indicaciones de SureLeaf tampoco son casuales: dolor, ansiedad, sueño. Son exactamente las indicaciones de volumen que también impulsan el mercado de pago privado en Alemania. Al mismo tiempo, la evidencia es discutida, sobre todo en los trastornos de ansiedad. Una revisión reciente encuentra muy poca evidencia sólida en ese ámbito y algo más para el sueño. Con su segundo revisor, el límite de edad de 25 años y el programa de investigación, Boots se protege precisamente frente a esta crítica.
El mapa europeo: dónde es posible un momento Boots
Para que surja algo como SureLeaf hacen falta dos cosas a la vez: cadenas de farmacias con capital y marca, y un marco legal en el que el cannabis se recete a una escala relevante. Esa combinación es poco frecuente en Europa.
La razón está en la legislación farmacéutica. En gran parte de Europa occidental, solo los farmacéuticos pueden ser propietarios de una farmacia, lo que excluye estructuralmente las cadenas al estilo británico o estadounidense. Por eso las grandes cadenas han crecido sobre todo donde la regulación lo permitía: en el Reino Unido, Irlanda, Escandinavia, los países bálticos y Europa central y oriental.
| País | Cadenas de farmacias | Cannabis medicinal | Escenario Boots |
|---|---|---|---|
| Reino Unido | Sí, sin límites | Mercado privado, aprox. 100.000+ pacientes | En marcha desde el 16 nov. 2026 |
| Irlanda | Sí (incl. Boots) | Muy restrictivo: 74 pacientes en el programa desde 2021, revisión en curso | Cadenas preparadas, la regulación frena |
| Suiza | Sí (Galenica con Amavita, Sun Store) | Prescribible sin permiso especial desde agosto de 2022 | Alto; Galenica compró en 2022 la farmacia pionera del cannabis en Langnau |
| República Checa | Sí (Dr. Max, aprox. 529 sucursales) | En farmacias desde 2013, solo especialistas, receta electrónica, límite de cantidad | Medio; cadena y marco existentes, mercado pequeño |
| Polonia | Restringido desde 2017: nuevas farmacias solo para farmacéuticos, las cadenas existentes se mantienen | Uno de los mayores mercados de pacientes de la UE | Medio; Dr. Max abrió en 2021 una farmacia de formulación de cannabis |
| Países Bajos | Sí | Disponible desde hace tiempo en farmacias, mercado pequeño | Bajo, poca presión de crecimiento |
| Italia | Abierto a sociedades desde 2017, con límites | Limitado, suministro muy marcado por el Estado | Bajo a medio |
| Escandinavia (NO, SE) | Sí | Extremadamente restrictivo | Bajo |
| Alemania | No, prohibición de propiedad por terceros | Mayor mercado de la UE, mayoritariamente de pago privado | Solo a través de plataformas y farmacias online de la UE |
| Francia, España | No | Muy restrictivo | Muy bajo |
El panorama es casi irónico: los países con grandes cadenas a menudo apenas tienen pacientes de cannabis, y el país con más pacientes no tiene cadenas. El Reino Unido es actualmente el único gran mercado de Europa donde se dan ambas cosas. Eso explica por qué el paso se ha dado allí.
Para la Europa continental, los candidatos más interesantes en mi opinión son Suiza y la República Checa. En Suiza, Galenica, el mayor grupo farmacéutico, demostró hace años que el tema está en su radar al adquirir la Bahnhof Apotheke Langnau. En la República Checa y Eslovaquia, Dr. Max, según sus propios datos la mayor cadena de farmacias de Europa por número de sucursales, desarrolla su propia estrategia omnicanal. E Irlanda es el caso de prueba evidente: Boots está presente y el Gobierno está revisando su fallido programa de acceso. Si el programa se abre, la infraestructura estará lista de inmediato.
Alemania: por qué el momento Boots tiene otra forma aquí
En Alemania no habrá un SureLeaf de dm o Rossmann. La prohibición de propiedad por terceros de la ley alemana de farmacias solo permite que un farmacéutico sea propietario personal de una farmacia, con un máximo de tres sucursales. Las cadenas de droguerías no pueden dispensar medicamentos con receta. Punto.
Aun así, en Alemania está ocurriendo algo estructuralmente similar, solo que desde la dirección contraria. El papel que en el Reino Unido desempeña una cadena minorista lo asumen aquí las plataformas de telemedicina combinadas con farmacias especializadas de venta por correo. De las aproximadamente 16.600 farmacias, solo unas 4.000 participan en el suministro de cannabis. El suministro ya pasa por un número reducido de actores especializados, solo que sin una marca minorista conocida a la cabeza.
Tres novedades cambiaron el panorama en 2026:
- Desde el 30 de julio de 2026, la flor de cannabis ya no puede recetarse a cargo del seguro médico público. El mercado de la flor es ahora casi por completo de pago privado, exactamente el modelo británico.
- La reforma de la Ley de Cannabis Medicinal (MedCanG), que exigiría contacto presencial con el médico para la primera receta y prohibiría el envío de flor por correo, sigue sin aprobarse a noviembre de 2026. Mientras así sea, la economía de plataformas seguirá siendo el modelo dominante.
- La demanda es enorme. El Ministerio Federal de Sanidad prevé importaciones de unas 300 toneladas de flor en 2026.
Así que la pregunta para Alemania no es si entrará una cadena de droguerías, sino quién asumirá el papel de marca de masas de confianza. Los candidatos son las grandes farmacias online de la UE con médico online propio, grupos internacionales de telesalud como Hims & Hers a través de Zava o una alianza de farmacias locales. Quien llegue primero sin atraer el fuego regulatorio se quedará con el público que hoy sigue atrapado entre el mercado negro y la incertidumbre.
¿Quién será el siguiente? Los candidatos por tipo de actor
Si ordeno a los actores según quién podría seguir a Boots de forma más plausible, obtengo este orden:
- Competidores británicos con médico online propio. Superdrug, LloydsPharmacy Online Doctor y los servicios de médico online de las cadenas de supermercados ya tienen la infraestructura para recetar en línea. Si SureLeaf funciona, es probable que alguien lo siga en un plazo de doce meses.
- Grandes cadenas de farmacias en países con un marco abierto. Galenica en Suiza, Dr. Max en la República Checa y Eslovaquia. El marco legal encaja; lo que falta es tamaño de mercado.
- Plataformas directas al consumidor. Hims & Hers con Zava y los conocidos proveedores europeos de médico online. Tienen el público, la marca y la tecnología, pero también el mayor riesgo reputacional ante los inversores.
- Farmacias online de la UE. En Alemania, el canal más evidente para una «marca de cannabis de masas», pero con un fuerte viento regulatorio en contra.
- Droguerías sin farmacia. dm, Rossmann y compañía se quedan fuera. Su terreno es el CBD, la cosmética de cáñamo y quizá algún día la divulgación, no las recetas.
Para las start-ups del sector, el mensaje es claro. La fase en la que una pequeña clínica o plataforma abre el mercado con espíritu pionero está terminando ahora mismo en el Reino Unido. Quien no pueda convertirse en marca debería preguntarse de cuál de los grandes actores quiere ser proveedor, socio tecnológico u objetivo de adquisición.
Conclusión
Boots no es el pistoletazo de salida del mercado británico del cannabis, que está en marcha desde 2018. Pero sí es el pistoletazo de salida de una nueva fase: del proveedor especializado a la marca de masas. El mayor obstáculo para el crecimiento en el Reino Unido ya no era últimamente la ley, sino la falta de conocimiento y de confianza. Eso es exactamente lo que aporta una cadena presente en cada calle comercial.
Para la Europa continental, el escenario se limita a unos pocos países donde el derecho de las cadenas y el del cannabis encajan. Suiza, la República Checa y, a más largo plazo, Irlanda son los candidatos que yo vigilaría. En Alemania, la marca de masas no llegará desde la calle comercial, sino desde internet. La carrera por convertirse en el «Boots del cannabis» alemán ya ha comenzado. Solo que todavía no tiene un nombre que todo el mundo conozca.
Fuentes
- Boots Online Doctor: SureLeaf
- Boots Online Doctor: SureLeaf overview
- Stratcann: UK's Largest Pharmacy Chain Launches Online Medical Cannabis Service
- The Pharmacist: Boots launches medical cannabis service for chronic pain
- Pharmacy Magazine: Boots launches £99-a-year medical cannabis service
- PatientsCann UK: Boots SureLeaf
- Cannabis Equipment News: Major UK Pharmacy to Offer Medical Cannabis Prescriptions
- MJBizDaily: UK medical cannabis to be offered at Boots
- Retail Gazette: Boots becomes first UK high street pharmacy to launch medical cannabis service
- The Grocer: Boots is first major UK retailer to offer medical cannabis
- GB News: Boots to start prescribing medical cannabis
- ScrapeHero: Boots Pharmacy locations UK 2026
- ClickThrough: UK Pharmacies Digital Marketing Benchmark Q1 2026
- Business of Cannabis: UK market data
- Releaf: How many medical cannabis patients are there in the UK?
- Business of Cannabis: Ireland MCAP review
- Business Wire: Hims & Hers to acquire Zava
- Loblaw: Shoppers Drug Mart launches ecommerce platform for medical cannabis (2019)
- Clear Chemist: Medical Cannabis
- Galenica: Cannaplant and Bahnhof Apotheke Langnau
- Wikipedia: Dr. Max Group
- Springer / JoPPP: OTC and pharmacy regulation in 30 countries
- Echo24: Cannabis at health insurers' expense
- Hanf Magazin: Imports and telemedicine