Was vergangene Woche wie ein historischer Durchbruch aussah, entpuppt sich als Beginn eines langen, unübersichtlichen Prozesses. Hier ist das vollständige Bild, mit den Fakten, die tatsächlich Bestand haben.
Der amtierende Attorney General Todd Blanche hat es getan: Qualifiziertes, von Bundesstaaten lizenziertes medizinisches Marihuana und von der FDA zugelassene Cannabisprodukte wurden in den USA offiziell von Schedule I in Schedule III verschoben. Für viele in der Branche kam die Ankündigung überraschend. Nach zwei Jahren mit Kursschwankungen, leeren Versprechen und bürokratischem Stillstand hatten nur noch wenige daran geglaubt.
Doch wer jetzt die Korken knallen lässt, hat nicht weit genug gelesen.
Was die Final Order tatsächlich bewirkt
Die Umstufung setzt gleichzeitig an drei Hebeln an: Sie beseitigt die Steuerlast nach Section 280E für qualifizierte Betreiber im Bereich medizinisches Cannabis, führt Registrierungspflichten bei der DEA für staatlich lizenzierte Unternehmen ein und schafft einen bundesweiten Rahmen, ohne die bestehenden Systeme der Bundesstaaten abzuschaffen.
Eine wichtige Einschränkung: Cannabis für Erwachsene bzw. zu Freizeitzwecken, nicht lizenzierte Betriebe und Bulk-Cannabis außerhalb des qualifizierten Rahmens bleiben in Schedule I. Es handelt sich nicht um eine pauschale Umstufung von „Cannabis“, sondern um eine gezielte Maßnahme für staatlich lizenzierte Medizinalbetreiber und von der FDA zugelassene Produkte.
Analyst Pablo Zuanic von Zuanic & Associates bezeichnet das Ergebnis als „besser als erwartet“, vor allem wegen dessen, was einige Analysten als „Federal Cover“ beschreiben: ein Konzept, das besseren Zugang zu Bankdienstleistungen, die Verwahrung von Aktien und eine tolerantere Haltung der Börsen ermöglichen könnte. Das sind plausible Folgen für den Markt, aber noch keine gesicherten rechtlichen Ergebnisse.
Das klingt vielversprechend. Und das ist es auch, für rund 32 % der Branche.
Das 68-%-Problem
Hier liegt das eigentliche Problem, das die erste Welle der Berichterstattung weitgehend ignoriert hat. Laut CRB Monitor sind nur 32 % der aktiven Cannabislizenzen in den USA reine Medizinallizenzen. Die übrigen 68 %, die Betreiber in Bundesstaaten mit Freizeitmarkt abdecken, bleiben von der Order völlig unberührt.
Für die großen Multi-State Operators, die in denselben Bundesstaaten sowohl Medizinal- als auch Freizeitlizenzen halten, bleibt eine entscheidende Frage völlig ungeklärt: wie medizinische und Freizeitumsätze für Zwecke von 280E zu trennen sind. Leitlinien des IRS liegen noch nicht vor, und Analysen von Kanzleien, darunter Foley & Lardner, weisen ausdrücklich auf diesen offenen Punkt mit erheblichem Compliance-Risiko hin.
Die Uhr tickt bereits
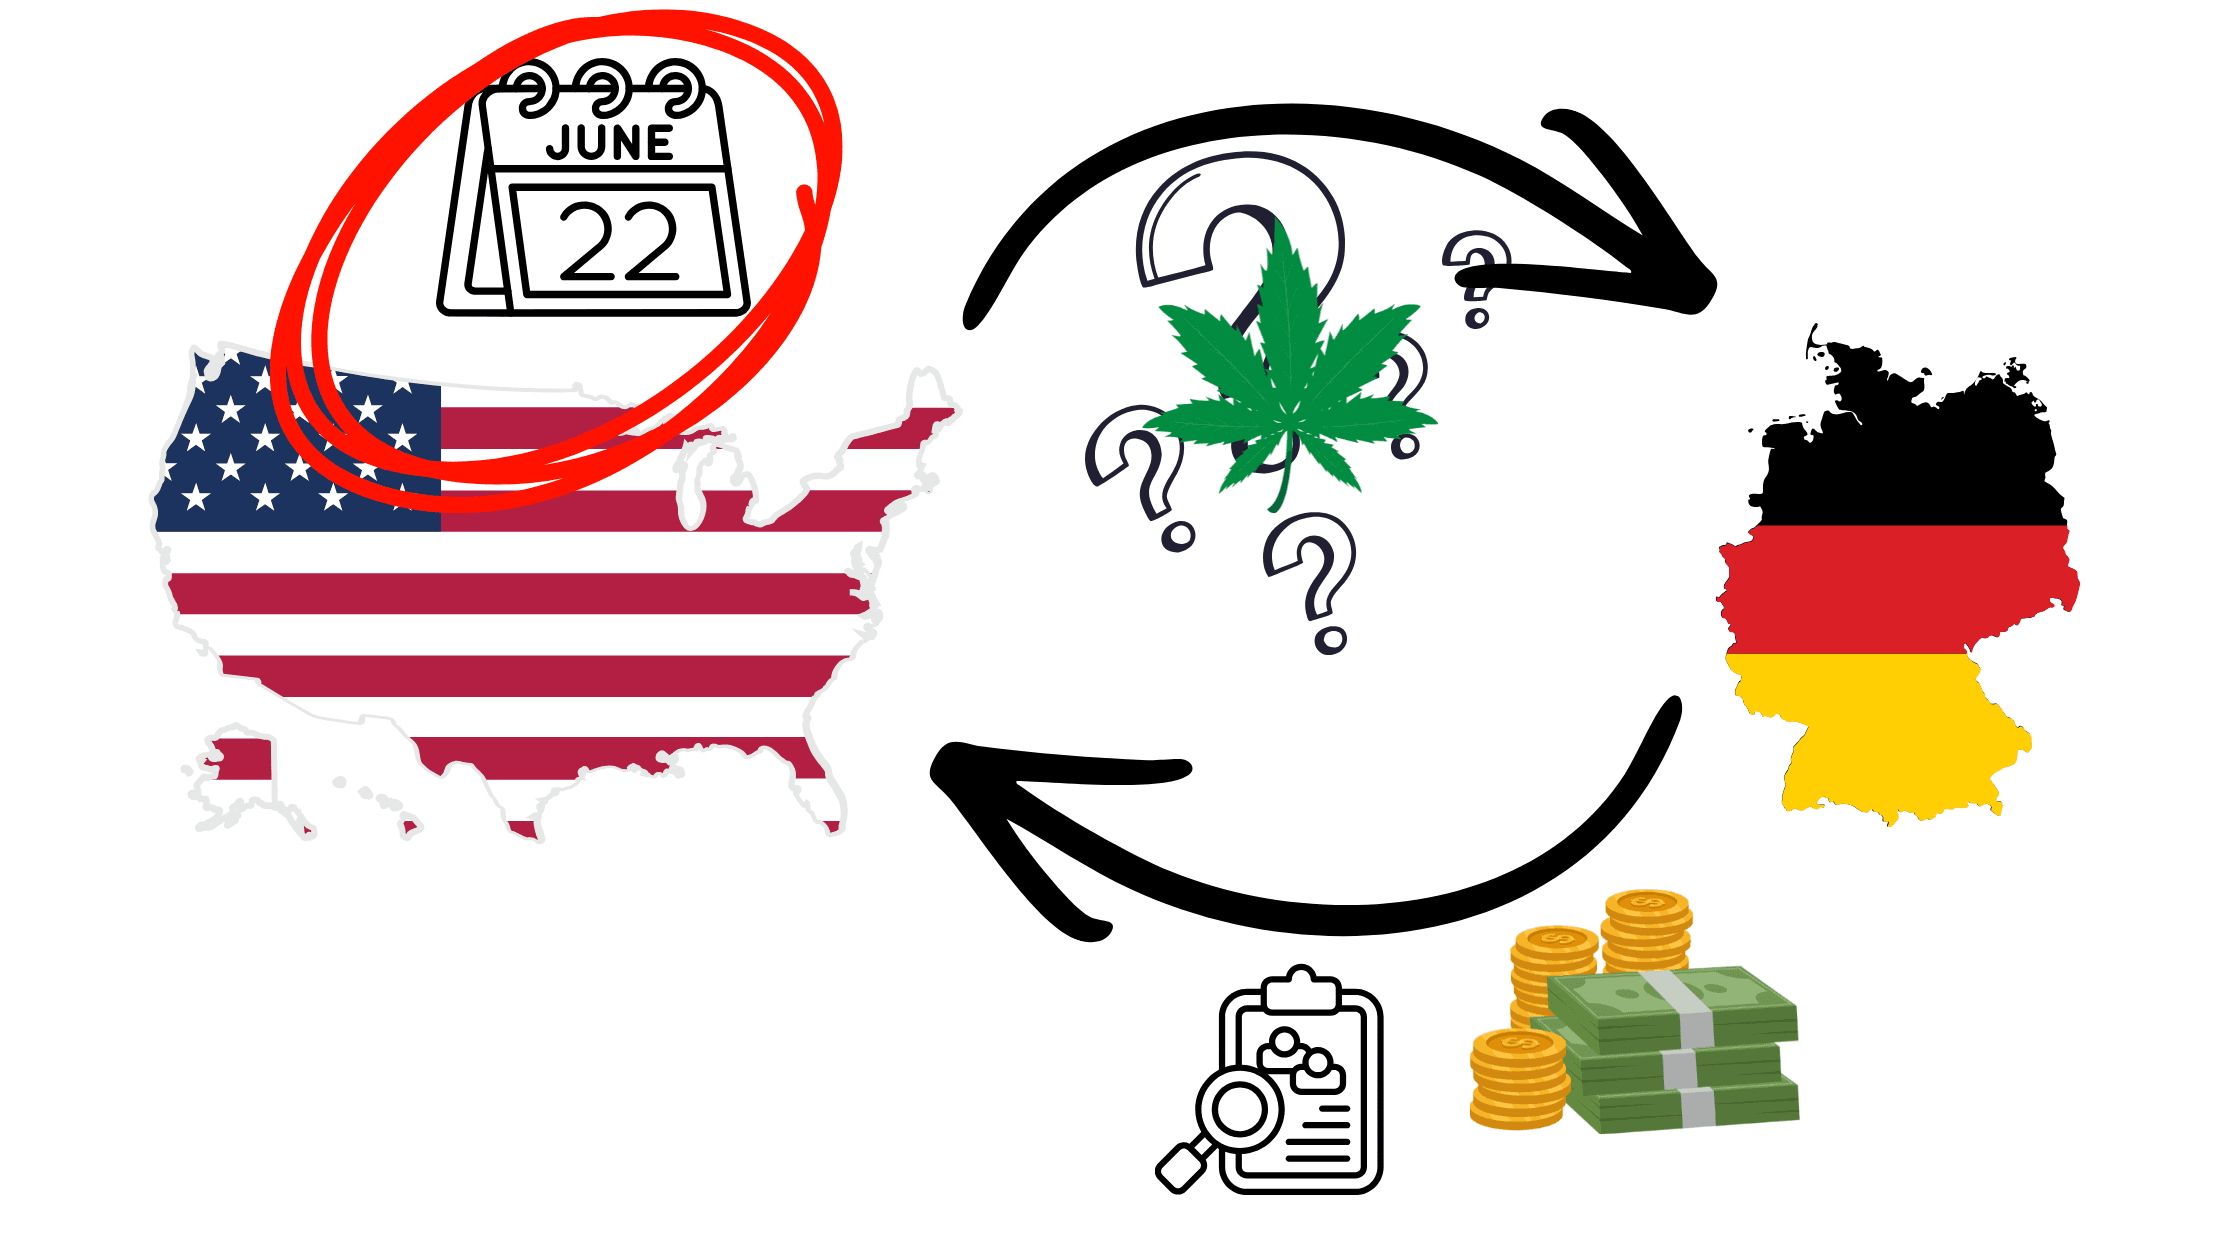
Betreiber, die von der Entlastung profitieren wollen, haben wenig Zeit zu verlieren. Nur wer sich innerhalb von 60 Tagen nach Veröffentlichung im Federal Register bei der DEA registriert (ein Fenster, das sich um den 22. Juni schließt), kommt für eine beschleunigte Prüfung infrage und darf weiter unter der staatlichen Lizenz arbeiten, solange der Bundesantrag läuft.
Die DEA hat zugesagt, frühe Anträge innerhalb von sechs Monaten zu bearbeiten. Laut CRB-Monitor-Analyst Paul Cheveriat gibt es in den USA derzeit 18.444 aktive Lizenzen für medizinisches Cannabis. Sie alle innerhalb von sechs Monaten zu bearbeiten, wäre, wie er sagt, „eine große Leistung“.
Die Compliance-Falle, über die niemand spricht
Die Compliance-Expertin Deb Tharp hat ein strukturelles Risiko ausgemacht, das bisher unter dem Radar geblieben ist. Indem die Order die Bescheinigungen der Bundesstaaten für medizinisches Cannabis auf Bundesebene anerkennt, bringt sie diese zugleich unter Bundeszuständigkeit. Damit greift die Doktrin der „corresponding responsibility“, derselbe Durchsetzungsmechanismus, mit dem die DEA Telehealth-Plattformen im Bereich der ADHS-Medikamente zerschlagen hat.
Unter Schedule III genießt ein Cannabisverkauf nur dann bundesrechtlichen Schutz, wenn er einem „legitimen medizinischen Zweck“ dient. Compliance-Experten warnen, dass die DEA Daten von Bundesregistranten, staatliche Seed-to-Sale-Systeme und Bescheinigungsdaten verknüpfen könnte. So entstünde genau die Art von Prüfinfrastruktur, mit der die Behörde früher identifiziert und verfolgt hat, was sie als „Pill Mills“ betrachtet. Das ist eine Risikoanalyse, keine bestätigte DEA-Politik, aber eine, die die Branche ernst nehmen sollte.
„Der ‚Wilde Westen‘ der medizinischen Empfehlungen ist vorbei. Der Sheriff des Bundes ist in der Stadt, und er nutzt Ihre eigenen Daten, um Sie zu verfolgen.“ (Deb Tharp, Compliance-Analyse)
Für Dispensaries mit umfangreichen Telehealth-Kooperationen und für Ärzte, die Bescheinigungen in großer Zahl ausstellen, könnten die kommenden Monate eher ein Compliance-Sprint als eine Ehrenrunde werden.
Wie die Märkte Cannabis neu bewerten werden
Die Stimmung unter Investoren war vor der Ankündigung auf einem bemerkenswerten Tiefpunkt. Laut dem Spring 2026 Cannabis Investor Sentiment Survey von ATB Cormark (durchgeführt vom 13. bis 21. April) hatten Investoren einer Umstufung innerhalb von zwölf Monaten nur eine Wahrscheinlichkeit von 55 % beigemessen, der zweitniedrigste Wert aus sechs Umfragen seit 2023. Nur 17,6 % der Befragten hatten ihr Nettoengagement in MSOs in den vorangegangenen sechs Monaten erhöht, 35,3 % hatten es verringert.
Die Modellrechnungen von ATB, die auf Szenarien einer vollständigen Umstufung beruhen, deuten auf ein mögliches Kurspotenzial von durchschnittlich 240 % bei den großen MSOs hin, wobei Ascend und Verano die stärksten möglichen Bewegungen zeigen. Der MSOS ETF schloss bei 5,11 $, während 46,2 % der Investoren bei einer vollständigen Umstufung 10 $ oder mehr erwarteten. Geliefert wurde nur eine Teilumstufung, und der Markt rechnet nun neu.
Wichtige strukturelle Effekte, die Analysten erwarten:
- Bilanzen dürften sich neu aufstellen: niedrigere effektive Steuersätze, besserer Free Cashflow und ein besser tragbarer Schuldendienst für qualifizierte Medizinalbetreiber.
- Die Kapitalkosten könnten sinken: Geringeres regulatorisches Risiko und mehr Vertrauen institutioneller Anleger könnten Betreibern, die bisher ausgeschlossen waren, die Kapitalmärkte wieder öffnen.
- Ein Uplisting wird zu einem realistischen Thema: DEA-Registrierung und bundesweite Anerkennung verringern die rechtliche Unsicherheit und könnten den Widerstand der Börsen aufweichen.
- Die M&A-Dynamik dürfte zunehmen: Stärkere Bilanzen ermöglichen Übernahmen, und Größe wird wichtiger als je zuvor.
Phase 2: Was der 29. Juni tatsächlich bringen kann
Für den 29. Juni ist eine Anhörung angesetzt, in der eine umfassendere Umstufung von Marihuana von Schedule I in Schedule III erörtert werden soll. Erwartet wird, dass dabei eine Ausweitung auf den Freizeitmarkt geprüft wird. Das klingt logisch, ist rechtlich aber weit komplizierter.
Die Single Convention on Narcotic Drugs, die den völkerrechtlichen Weg für Phase 1 bot, beschränkt Cannabis ausdrücklich auf medizinische und wissenschaftliche Zwecke. Eine vollständige Umstufung auch für Freizeitcannabis würde das komplette Verwaltungsverfahren zur Regelsetzung erfordern, mit allen damit verbundenen Klagerisiken. Eine endgültige Regelung ist frühestens Ende 2026 möglich; Klagen könnten diesen Horizont deutlich weiter hinausschieben.
Und die Klagen werden kommen. Laut Jeff Schultz von Foley Hoag haben mehr als 20 republikanische Senatoren und 26 republikanische Abgeordnete des Repräsentantenhauses die Regierung förmlich aufgefordert, die Umstufung aufzugeben. Smart Approaches to Marijuana (SAM) hat Berichten zufolge den ehemaligen Attorney General Bill Barr beauftragt, gegen jede endgültige Umstufung vor Gericht zu ziehen.
Was das für US-Unternehmen mit Blick auf Deutschland bedeutet
An dieser Stelle wird die Geschichte für internationale Betreiber besonders relevant, und besonders vielschichtig.
Die Umstufung in den USA schafft keinen Exportweg nach Deutschland. Amerikanische Cannabisunternehmen dürfen Cannabisprodukte weiterhin nicht legal in die EU exportieren. Die Umstufung verändert aber grundlegend die strategische Rechnung für US-Betreiber, die Deutschland als ersten internationalen Markt in Betracht ziehen.
Freigesetztes Kapital = finanzierte internationale Expansion.
Die Entlastung von 280E, bessere Bilanzen und möglicherweise sinkende Kapitalkosten bedeuten, dass ernsthafte MSOs endlich die finanzielle Schlagkraft haben könnten, eine echte internationale Expansion ins Auge zu fassen. Deutschland ist das naheliegende erste Ziel. Laut Prohibition Partners überstieg der deutsche Markt für medizinisches Cannabis 2025 die Marke von 670 Mio. EUR und wird fast vollständig über Importe versorgt; die heimische Produktion wird auf rund 1 bis 2 % der Gesamtnachfrage geschätzt. Die Importlücke ist real und erheblich.
Die Chance in Deutschland ist real, doch die Hürden sind struktureller Natur.
Der deutsche Importmarkt verlangt eine EU-GMP-Zertifizierung auf Herstellungsebene und GACP-Konformität auf Anbauebene. Diese Anforderungen sind nicht verhandelbar, wenn man Zugang zum Apothekenvertrieb will. Die Zertifizierung ist ein langwieriger Prozess, der je nach Ausgangslage des Betreibers häufig deutlich mehr als ein Jahr dauert. Daran ändert keine Umstufung auf US-Bundesebene etwas.
Der Weg über Übernahmen ist der schnellste.
Für US-Betreiber, die durch die Umstufung über reichlich Kapital verfügen, ist der Einstieg über die Übernahme eines bestehenden, EU-GMP-zertifizierten europäischen Betriebs erheblich schneller als ein Aufbau von Grund auf. Nordamerikanische Unternehmen, die bereits diesen Weg gegangen sind, dienen als früher Machbarkeitsnachweis. Die strategische Logik ist klar, auch wenn die Umsetzung komplex ist.
Der regulatorische Wind in Deutschland dreht sich: Lesen Sie ihn genau.
Gerade als die USA sich öffnen, zieht Deutschland die Zügel an. Das Bundeskabinett hat im Oktober 2025 einen Entwurf zur Änderung des MedCanG beschlossen, der vor der ersten Cannabisverschreibung eine persönliche Konsultation vorschreiben soll. Anfang 2026 lief dieses Gesetzgebungsverfahren nach einer ersten Lesung im Bundestag im Dezember 2025 noch. Der Entwurf ist noch nicht Gesetz geworden, doch die Richtung ist klar: Das telemedizinisch getriebene Verschreibungsmodell, das das rasche Patientenwachstum in Deutschland befeuert hat, gerät unter regulatorischen Druck.
Die Parallele zu den USA ist auffällig. Das Risiko der „corresponding responsibility“ durch die DEA für Betreiber mit starkem Telehealth-Anteil nach der Umstufung entspricht fast genau dem, was das deutsche Gesundheitsministerium im eigenen Land signalisiert. US-Betreiber mit stark telemedizinisch geprägten Modellen müssen beide Entwicklungen zusammen betrachten.
Die Größe des Preises.
Nach Marktschätzungen, die GrowerIQ zitiert, liegt die Zahl der Patienten mit medizinischem Cannabis in Deutschland bei rund 900.000, etwa 1,1 % der Gesamtbevölkerung von 84 Millionen. Gemessen an jedem vergleichbaren Markt ist die Durchdringung weiterhin sehr gering. Der Spielraum für Wachstum ist erheblich, auch wenn das regulatorische Umfeld reifer wird.
Fazit
Die Umstufung in den USA ist real, dauerhaft und bedeutsam. Qualifizierten Medizinalbetreibern öffnet sie konkrete Türen: geringere Steuerlast, bessere Bilanzen, besserer Zugang zu Kapitalmärkten und M&A-Dynamik.
Doch 68 % der US-Branche warten weiterhin. Die Compliance-Risiken sind realer, als die anfängliche Euphorie vermuten ließ. Die juristischen Auseinandersetzungen beginnen gerade erst. Der IRS schuldet der Branche noch viele Antworten. Und viele der optimistischen Marktprognosen beruhten auf Szenarien einer vollständigen Umstufung, nicht auf der Teilregelung, die tatsächlich gekommen ist.
Für US-Betreiber mit Blick auf Deutschland gilt: Die Umstufung kann Ihnen das Kapital verschaffen. Deutschland hat den Markt. Die Brücke zwischen beiden erfordert eine EU-GMP-Zertifizierung, lokale Partnerschaften, tiefes regulatorisches Verständnis und das Bewusstsein, dass beide Märkte gleichzeitig in eine Phase der Compliance-Reife eintreten.
Der Kampf um die vollständige Umstufung in den USA hat gerade erst begonnen. Und das Rennen um den deutschen Markt ist bereits in vollem Gange.
Sie möchten verstehen, wie der deutsche Markt tatsächlich funktioniert? Diese Woche veranstaltet Cannabis-Startups.com einen DEEP-DIVE mit Judith Heimbürger (gunnercooke), einer der führenden Cannabis-Anwältinnen Deutschlands. 20 Minuten, keine Floskeln, klare Antworten.